PCE ผลงานเด่นกำไรพุ่ง ครึ่งหลังฟอร์มร้อนแรง - มิติหุ้น | ชี้ชัดทุกการลงทุน
มิติหุ้น – หากมองหาบริษัทจดทะเบียน ที่กำลังฟอร์มร้อนแรง ณ ตอนนี้คงไม่พูดถึง “PCE” หรือ บมจ.เพชรศรีวิชัย เอ็นเตอร์ไพรส์ นั้นคงไม่ได้ เพราะ เรียกได้ว่าเป็นเจ้าพ่อ ธุรกิจด้าน น้ำมันปาล์ม ที่มาแบบครบวงจร รวมไปจนถึงธุรกิจเกี่ยวเนื่องอย่างคลังสินค้า ท่าเทียบเรือ และการขนส่งทางบก-ทางเรือ ที่วันนี้ผลประกอบการโดดเด่นจนต้องจับตามอง
กำไรพุ่งตามเป้า
ขณะที่ผลงานในไตรมาสที่สองของปีนี้ที่ผ่านมานั้นยังเติบโตได้อย่างโดดเด่น สามารถโชว์กำไรสุทธิที่ 214.2 ลบ. ดีดตัวเพิ่มขึ้น 59.5% เมื่อเทียบช่วงเดียวกันปีก่อน และมีรายได้พุ่งขึ้นมาอยู่ที่ 7,057.8 ลบ. ผลงานที่ร้อนแรงมาจาก การรับรู้รายได้จากผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูงขึ้น โดยเฉพาะ ไบโอดีเซล (B100) และน้ำมันปาล์มกึ่งบริสุทธิ์ (RBDPO) รวมทั้งยังสามารถควบคุมต้นทุนได้ดี ทำให้ภาพรวมผลงาน ใน 6 เดือนแรกปี 2569 โดดเด่นด้วยกำไรสุทธิถึง 220.9 ลบ. เพิ่มขึ้น 36.0% ดันยอดรายได้รวมพุ่งขึ้นมาอยู่ที่ 12,180.6 ลบ.
โดดเด่นการบริหารจัดการ
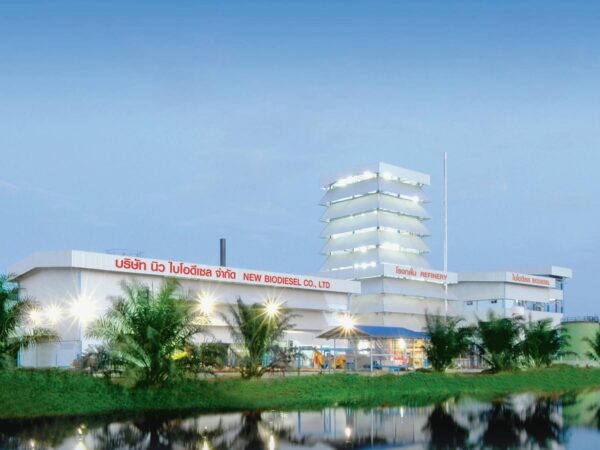
ทั้งนี้ PCE มีความสามารถในการบริหารจัดการ โดยกำไรสุทธิปรับตัวเพิ่มขึ้นจากสัดส่วนผลิตภัณฑ์ที่มีมูลค่าเพิ่ม โดยเฉพาะน้ำมันไบโอดีเซล (B100) และน้ำมันปาล์มกึ่งบริสุทธิ์ (RBDPO) ขณะที่ EBITDA margin เพิ่มขึ้นเป็น 4.5% จาก 1.9% ในช่วงเดียวกันของปีก่อน ซึ่งคาดว่า จะสามารถรักษาได้อย่างต่อเนื่องในครึ่งปีหลัง สะท้อนความสามารถในการทำกำไรจากการดำเนินงานที่ดีขึ้นของกลุ่มบริษัทฯ เป็นผลจากการมีโครงสร้างพื้นฐาน ตั้งแต่การจัดหาวัตถุดิบ การผลิต การซื้อมาขายไป (Trading) การบริหารคลังสินค้า การขนส่งทางรถและทางเรือ
ครึ่งปีหลังฟ้าเปิดธุรกิจสดใส
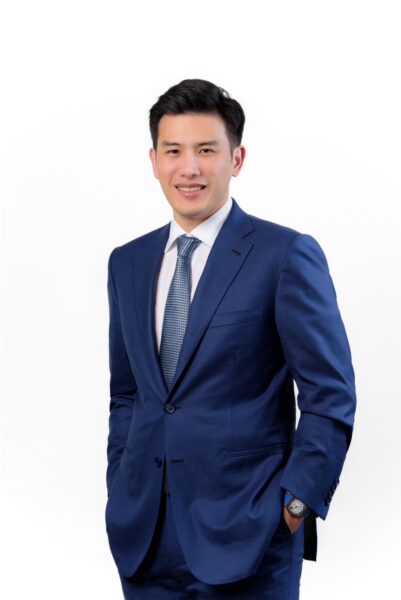
ผ่านพ้นครึ่งปีไปแนวโน้มกำไรอย่างเติบโตต่อเนื่องได้ในช่วงครึ่งปีหลัง จากการเร่งเดินหน้าขยายกำลังการผลิตน้ำมันปาล์มเพื่อการบริโภค ที่คาดว่าจะแล้วเสร็จปิดจ๊อบได้ในไตรมาส 4 ของปีนึัรองรับการเติบโตในอุตสาหกรรมอาหาร แถมผู้บริหารอย่าง “คุณพรพิพัฒน์ ประสิทธิ์ศุภผล” รองกรรมการผู้จัดการสายงานกลยุทธ์และพัฒนาองค์กร PCE ได้เน้นย้ำว่า แนวโน้มธุรกิจในครึ่งหลังปี 2569 มีทิศทางเติบโตอย่างต่อเนื่อง ได้แรงปัจจัยสนับสนุนจากความต้องการใช้น้ำมันไบโอดีเซล (B100) ภายในประเทศที่ปรับตัวสูงขึ้น ตามนโยบายของภาครัฐ ควบคู่กับการสร้างมูลค่าทางธุรกิจผ่านแผนการเพิ่มมูลค่าบริษัทฯ ในโครงการ JUMP+ ของตลาดหลักทรัพย์แห่งประเทศไทย ตามมาด้วยแผนโครงการปรับปรุงโรงกลั่นเพื่อเพิ่มคุณภาพของน้ำมันปาล์มกึ่งบริสุทธิ์ ด้วยเทคโนโลยี CPO Washing และ Double Refine เพื่อยกระดับการผลิตน้ำมันปาล์มกึ่งบริสุทธิ์คุณภาพสูง (High-Quality RBDPO) สู่มาตรฐานความปลอดภัยด้านอาหารระดับสากล ซึ่งเป็นวัตถุดิบในการต่อยอดไปสู่ไขมันชนิดพิเศษ เตรียมพร้อมเดินเครื่องเชิงพาณิชย์ในไตรมาสที่ 2 ปี 2570 เพื่อขยายฐานสู่กลุ่มลูกค้าอุตสาหกรรมอาหารพรีเมียม เรียกได้ว่างานนี้เติบโตยาวยาวอย่างต่อเนื่องและยั่งยืน
โบรกเชียร์ “ซื้อ” ชี้เป้า 2.60 บ.
ขณะที่ บล.หยวนต้า ระบุว่า แนวโน้มไตรมาส 3 ยังเติบโตต่อเนื่อง โต YoY จากปริมาณผลผลิตปาล์มที่ได้อานิสงส์ฝนตกช่วงไตรมาส 2 แม้จะมีประเด็นภาวะ El Nino ที่ต้องติดตาม แต่การทยอยเปิดใช้งานโรงสกัดน้ำมันปาล์มและการมุ่งเน้นสินค้า High Value จะช่วยบรรเทาผลกระทบได้ โดยยังคงคำแนะนำ “ซื้อ“ ให้ราคาเหมาะสม 2.60 บาท มี Dividend Yield ปี 2026 อยู่ที่ 4.7% ด้านฐานะการเงินยังแข็งแกร่งเป็น Net Cash Company
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon